
Los desafíos del financiamiento en la Argentina: el rol del mercado de capitales
Como resultado de su larga historia de inestabilidad macroeconómica y de reglas de juego, el mercado del financiamiento de la inversión en la Argentina se había reducido a mínimos históricos y también regionales. En relación con la mayoría de los países de América Latina, el tamaño del financiamiento es muy reducido, tanto debido a la progresiva disminución de la demanda de inversión por parte de las empresas como a la canalización del escaso ahorro social hacia el mero atesoramiento preventivo fuera del sistema financiero (conducta racional en un marco de debilidad crónica de los derechos de propiedad).
La misma inestabilidad también terminó generando una economía de funcionamiento bimonetario: el peso, para uso transaccional y financiamiento de corto plazo, principalmente capital de trabajo a menos de un año, y el dólar, para ahorro preventivo, en gran medida fuera del sistema bancario, y para algunas operaciones de financiamiento privado tales como la financiación bancaria de exportaciones y de algunas colocaciones de obligaciones negociables a través del mercado de capitales a plazos promedio de entre sólo 2 y 3 años. En marzo de 2016 se introdujo el UVA con el objetivo de crear una unidad de cuenta que mantuviera su valor en términos de una canasta de consumo que se ajusta por la inflación y que se usará, al reducir el riesgo de pérdida de valor real, para denominar contratos (entre ellos los financieros) de mediano y largo plazo; sin embargo, aún no logró ser una unidad de cuenta de uso generalizado en la intermediación financiera de los bancos (los depósitos y créditos denominados en UVA son bajos respecto de los denominados en pesos, con la excepción del crédito hipotecario) y tampoco a través del mercado de capitales privado (sí en la emisión de deuda pública).
Este panorama de estancamiento comenzó a cambiar notablemente a partir de 2024. De la mano del equilibrio fiscal, la reducción de la inflación y la desregulación de los mercados, aumentó la oferta de ahorro privado que se traslada al crédito bancario y al financiamiento en el mercado de capitales (ahorro que antes era absorbido de diferentes maneras para financiar el déficit fiscal del gobierno). El financiamiento del sector privado a través del mercado de capitales (obligaciones negociables, pagarés bursátiles, cheques de pago diferido, facturas de crédito electrónicas, fideicomisos financiero, fondos comunes de inversión cerrados y acciones) pasó de un promedio del 2,0% del PBI entre 2018 y 2023, a un 4,1%, 4,9% y 6,0% respectivamente para 2024, 2025 y 2026, mostrando una expansión sostenida en estos últimos 3 años.
Todo hace pronosticar que, de continuar el actual modelo económico más allá de 2027, el mercado de capitales argentino tendrá un desempeño extraordinario, no sólo acompañando las necesidades de financiamiento de los sectores vinculados a Oil & Gas, Energía, Minería y Agro, sino también de los sectores vinculados a las actividades financiera, tecnológica, de servicios, telecomunicaciones, construcción, infraestructura, comercio e industria.
El papel central del mercado de capitales es financiar inversiones de más largo plazo que las que usualmente financia el sector bancario, por lo que constituye un engranaje crucial para el crecimiento de la economía. Incluso, como lo demuestran las economías desarrolladas, el mercado de capitales tiene un rol central en el financiamiento de los propios bancos, principalmente a través de mecanismos de securitización de parte de sus carteras de créditos (algo que esperamos que se desarrolle cada vez más en la Argentina) porque contribuye a la expansión del crédito de largo plazo: típicamente el crédito hipotecario y su correlato en la expansión de la actividad de la construcción.
En conclusión, todo hace pensar que la actividad financiera en Argentina convergerá en los próximos años en un tamaño acorde con los estándares regionales (de los cuales, como dijimos al comienzo, estamos aún muy lejos: el crédito al sector privado en la Argentina es de alrededor de 14% del PBI, comparado con, por ejemplo, Colombia 54%, Perú 55%, Brasil 70% o Chile 100%). Para lograr esto es fundamental mantener la confianza en la estabilidad de las reglas de juego, los derechos de propiedad y la protección de los inversores, y continuar con el equilibrio fiscal y la reducción de impuestos y demás tasas (en especial provinciales y municipales) que gravan a la intermediación financiera en sus diferentes formas.
Cuadro I: Financiamiento a través del Mercado de Capitales, 2018-2026
(en porcentaje del PBI, 2026 estimado)
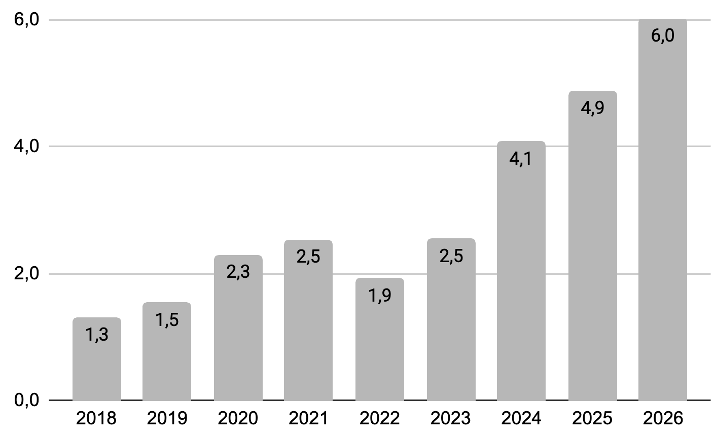
Fuente: CNV. Informe de Financiamiento Anual 2025
Manuel Calderón
Miembro del Directorio de la Comisión Nacional de Valores; Doctor en Economía, UCEMA.