
Evolución de la Inflación y los Agregados Monetarios en 2026
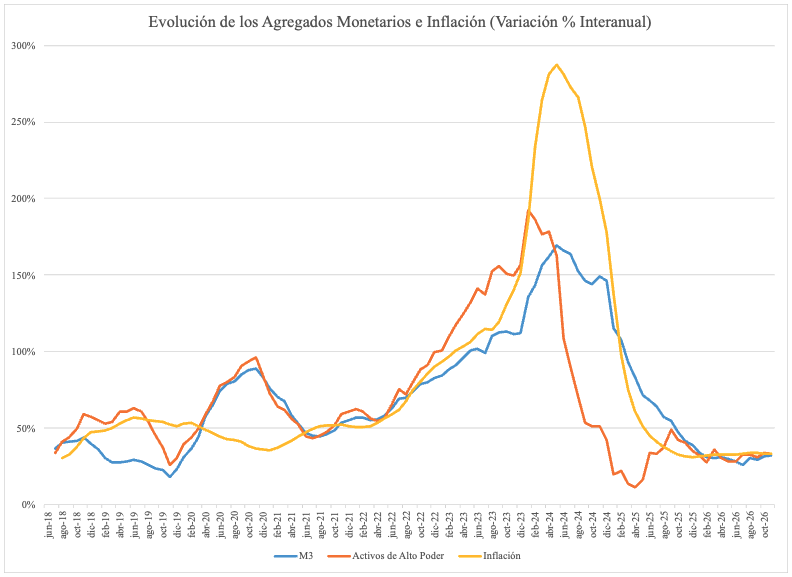
La inflación interanual de octubre de 2026 fue de 33,1% y dejó de bajar hace un año. Mi opinión es que la causa no es el dólar sino la expansión de los activos de alto poder, hoy sostenida por títulos del Tesoro remunerados que reemplazaron a los pasivos del banco central.
Hace un año publiqué en este mismo espacio un a columna titulada “Evolución de los Agregados Monetarios: Predicciones, Aciertos y Reducción de la Deuda Cuasi Fiscal”, donde analizaba la política monetaria del gobierno. Uno de los puntos centrales de esa columna era que la base monetaria (circulante más depósitos de los bancos en el banco central) no es la variable relevante para la determinación de los agregados monetarios que al final del día son los que empujan al nivel de precios causando inflación. La razón es que lo que importa no es la base monetaria si no la oferta de todos los activos que los bancos pueden utilizar para suscribir y cumplir con los requisitos de efectivo mínimo (lo que tradicionalmente llamamos encajes). Estos activos que pueden usarse como encajes son los que yo llamo activos de alto poder (a la base monetaria tradicionalmente se la llama dinero de alto poder) e incluyen a la base monetaria más los pases, Lebac, Leliq, Lefi, Notaliq y títulos públicos para integración de encajes.1
En octubre de 2025, la base monetaria crecía al 73% interanual, pero M3 (circulante más depósitos en pesos) lo hacía al 47%. Los precios subían al 31,3%. Si nos quedamos con el enfoque tradicional, un aumento del 73% en la base monetaria y una suba del 47% en el M3 implicaría una brutal caída en el multiplicador monetario. Sin embargo, si miramos los activos de alto poder vemos que estos crecían al 42% interanual; en línea con el aumento de M3 y mostrando un leve aumento del multiplicador monetario. La inflación por debajo del crecimiento de los agregados nos dice que la economía se estaba monetizando. Totalmente normal para una economía que crecía al 4,9% y estaba en un sendero de inflación bajando fuertemente.
El aumento de la base monetaria al 73% con un crecimiento de los agregados monetarios al 47% no era una señal de alarma, era un logro para festejar. El gobierno estaba desarmando exitosamente la bola de pasivos remunerados que vía intereses altísimos generaban un déficit cuasifiscal financiado con más emisión de pasivos remunerados. Teníamos todo para ser optimistas y esperar que la inflación continúe bajando. Hoy, lamentablemente, sabemos que eso no pasó.
En noviembre de 2025 se cortó la racha y por primera vez desde abril de 2024 la inflación interanual no bajó con respecto al mes anterior y parece haberse estancado desde entonces. En octubre de 2026 la inflación interanual medida por el IPC del INDEC fue 33,1%. Sí, la inflación núcleo (inflación sin bienes regulados y estacionales) es más baja, pero está arriba del 30% lo cual no es para nada alentador.
¿Qué pasó? ¿Por qué no continuó bajando la inflación? No le podemos echar la culpa al dólar. Entre octubre de 2025 y octubre de 2026, la moneda estadounidense subió 6,5% solamente con una brutal apreciación del tipo de cambio real, pero eso es tema para otra columna. Miremos la evolución de los agregados monetarios. La base monetaria aumentó 15% entre octubre de 2025 y octubre de 2026, pero, como el lector ya debe saber, en mi opinión la base monetaria no dice nada en sí. El agregado monetario M3 creció en igual período un 31% y este incremento se explica exclusivamente por el incremento de los activos de alto poder, los cuales, si bien están creciendo al 34% interanual, cifra inferior al 42% de un año atrás, continúan expandiéndose de manera acelerada e inconsistente con una inflación menor al 30% en una economía que se encuentra estancada, por no decir cayendo, lo cual le puso un freno a la remonetización que veníamos observando.
Las Lebac desaparecieron. Las Leliq, los pases y las Lefi también. La hoja de balance del banco central está limpia, pero ahora tenemos los títulos del tesoro. Papelitos con diferente color que al final del día tienen el mismo olor. Mi estimación es que los bancos tienen cerca de 58 billones de pesos en títulos para integración de encajes que pagan cerca de un 30% anual en intereses. Si bien este dato no se publica oficialmente se puede calcular restando a la liquidez de los bancos los componentes que el BCRA sí publica habitualmente. La tenencia de los bancos de estas letras y bonos está creciendo al 48% interanual lo cual implica que representan una fracción creciente de los activos de alto poder. El componente remunerado de los activos de alto poder pasó de 48% al 55% en el último año. No estamos como en la peor época de Alberto Fernández, donde el 80% de los activos de alto poder estaba remunerado a tasas ridículas, pero sí estamos en niveles superiores a los del gobierno de Macri. Por favor, no volvamos a repetir los errores del pasado.
1 En la actualidad, los bancos se encuentran sobre encajados. El encaje para los depósitos a la vista es aproximadamente un 45% y el encaje para los depósitos a plazo es inferior al 25% (dependiendo del plazo). La liquidez de los bancos ronda el 47% de los depósitos totales en pesos.
Alejandro M. Rodríguez
Profesor de Economía, Ucema